Location meublée de tourisme en micro-entreprise en 2026 : 15 000 € ou 83 600 €, le classement change tout
Une mise au point officielle publiée à l’approche de la fin d’année
La location meublée de tourisme en micro-entreprise en 2026 ne se résume plus à un plafond unique. Entreprendre Service Public a vérifié le 6 novembre 2026 une fiche consacrée aux revenus tirés des meublés de tourisme et des chambres d’hôtes.
Cette actualisation ne crée pas une règle nouvelle au 6 novembre. Elle récapitule les dispositions applicables aux recettes perçues depuis le 1er janvier 2026, qui seront déclarées en 2027. Elle arrive toutefois à un moment utile : en fin d’exercice, les loueurs disposent d’une vision beaucoup plus précise du total réellement encaissé.
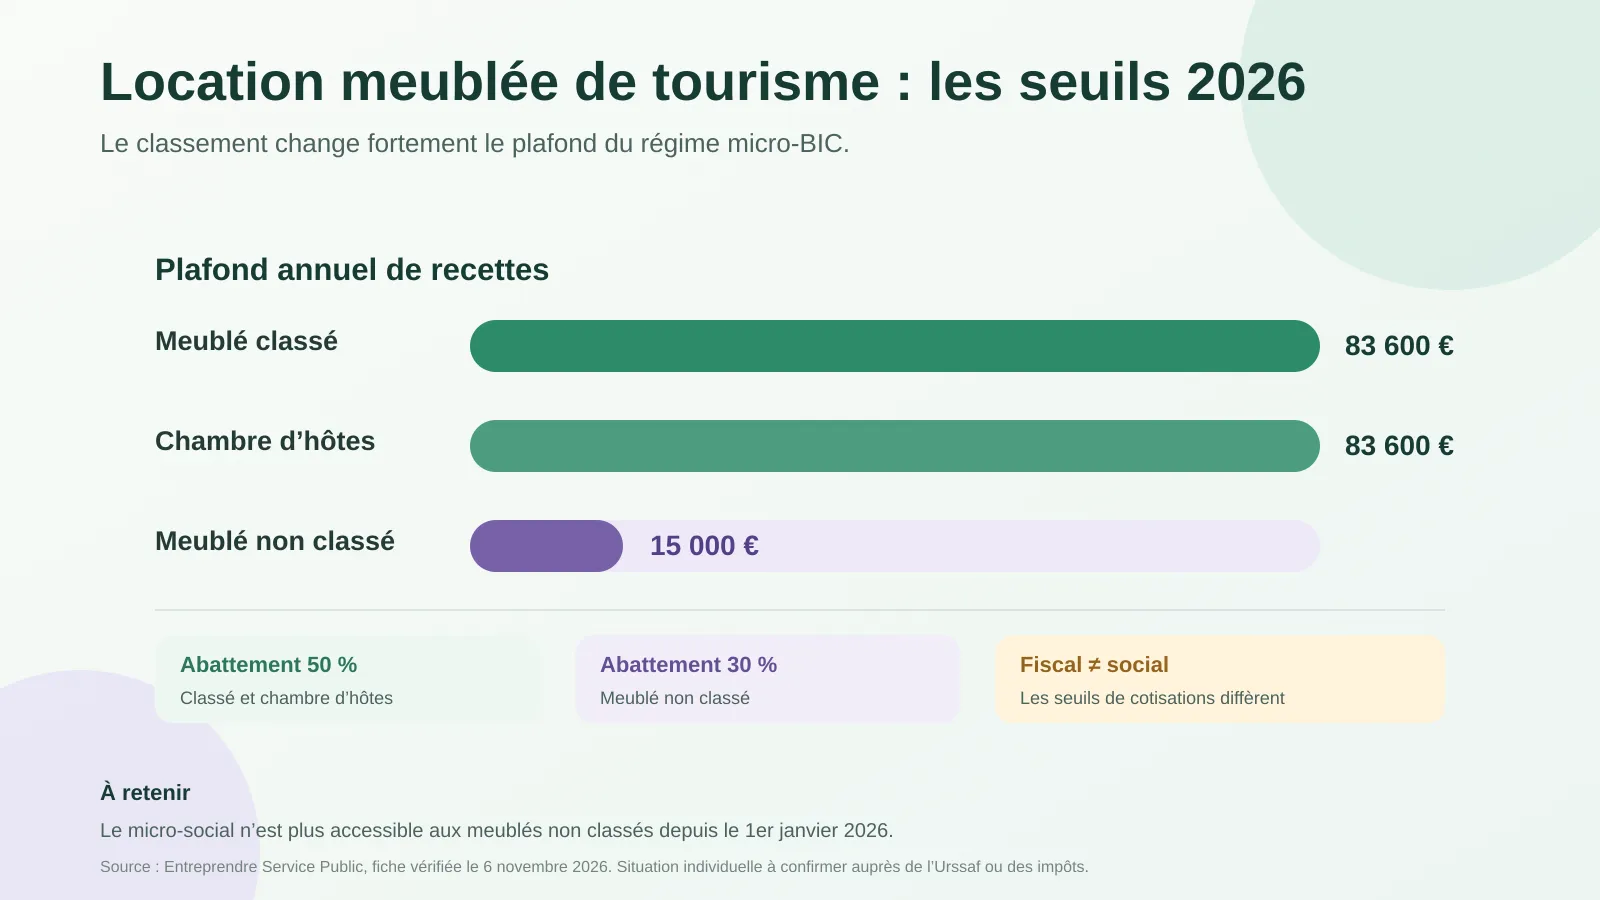
Le classement du logement change fortement la situation fiscale :
| Activité | Plafond du régime micro-BIC | Abattement forfaitaire |
|---|---|---|
| Meublé de tourisme classé | 83 600 € | 50 % |
| Meublé de tourisme non classé | 15 000 € | 30 % |
| Chambre d’hôtes | 83 600 € | 50 % |
Un meublé est considéré comme classé uniquement s’il a fait l’objet d’une décision de classement par un organisme agréé. Le simple fait d’être bien noté sur une plateforme ou présenté comme « haut de gamme » ne remplace pas ce classement administratif.
Fiscal et social : deux seuils à ne pas confondre
Le plafond du micro-BIC ne suffit pas, à lui seul, à déterminer les cotisations sociales. Les règles fiscales et sociales se croisent sans se superposer parfaitement.
Pour un meublé de tourisme classé, le régime micro-social peut être utilisé lorsque les conditions sont réunies. Les cotisations sont dues lorsque les recettes annuelles dépassent 23 000 € et le taux indiqué pour 2026 est de 6 %.
Pour une chambre d’hôtes, le plafond micro-BIC reste fixé à 83 600 € et l’abattement à 50 %, mais le taux micro-social annoncé est de 21,2 %. Les cotisations deviennent dues lorsque le revenu imposable dépasse 6 248 €, soit 12 496 € de chiffre d’affaires avec un abattement de 50 %.
La situation du meublé de tourisme non classé est plus délicate. Le micro-BIC reste possible jusqu’à 15 000 € de recettes avec un abattement de 30 %, mais le régime micro-social n’est plus accessible depuis le 1er janvier 2026. Entre 15 001 € et 23 000 €, le régime fiscal réel s’applique tandis que l’affiliation sociale n’est pas encore déclenchée. Au-delà de 23 000 €, le loueur relève du régime réel et doit s’affilier auprès de l’Urssaf selon les règles applicables à sa situation.
Ces écarts justifient une vérification individuelle, notamment en présence de plusieurs logements, d’une activité mixte ou d’un changement de classement en cours d’année. L’Urssaf recommande de la contacter depuis la messagerie de l’espace personnel afin de sécuriser la situation.
Le chiffre à surveiller est celui des recettes encaissées
Pour piloter correctement l’activité, il faut suivre les sommes effectivement encaissées, et pas seulement les réservations confirmées ou les factures émises.
Une réservation de décembre payée en janvier ne produit pas le même effet qu’un acompte reçu immédiatement. De même, une annulation, un remboursement ou un avoir doit être rapproché de l’encaissement initial afin d’éviter de surévaluer le chiffre d’affaires.
À l’approche d’un seuil, quelques erreurs répétées peuvent fausser l’analyse :
- additionner les montants réservés au lieu des règlements reçus ;
- oublier les acomptes versés par les voyageurs ;
- enregistrer deux fois une recette provenant d’une plateforme ;
- négliger les remboursements et les avoirs ;
- mélanger des recettes relevant de catégories différentes ;
- perdre le lien entre un paiement, sa facture et sa pièce justificative.
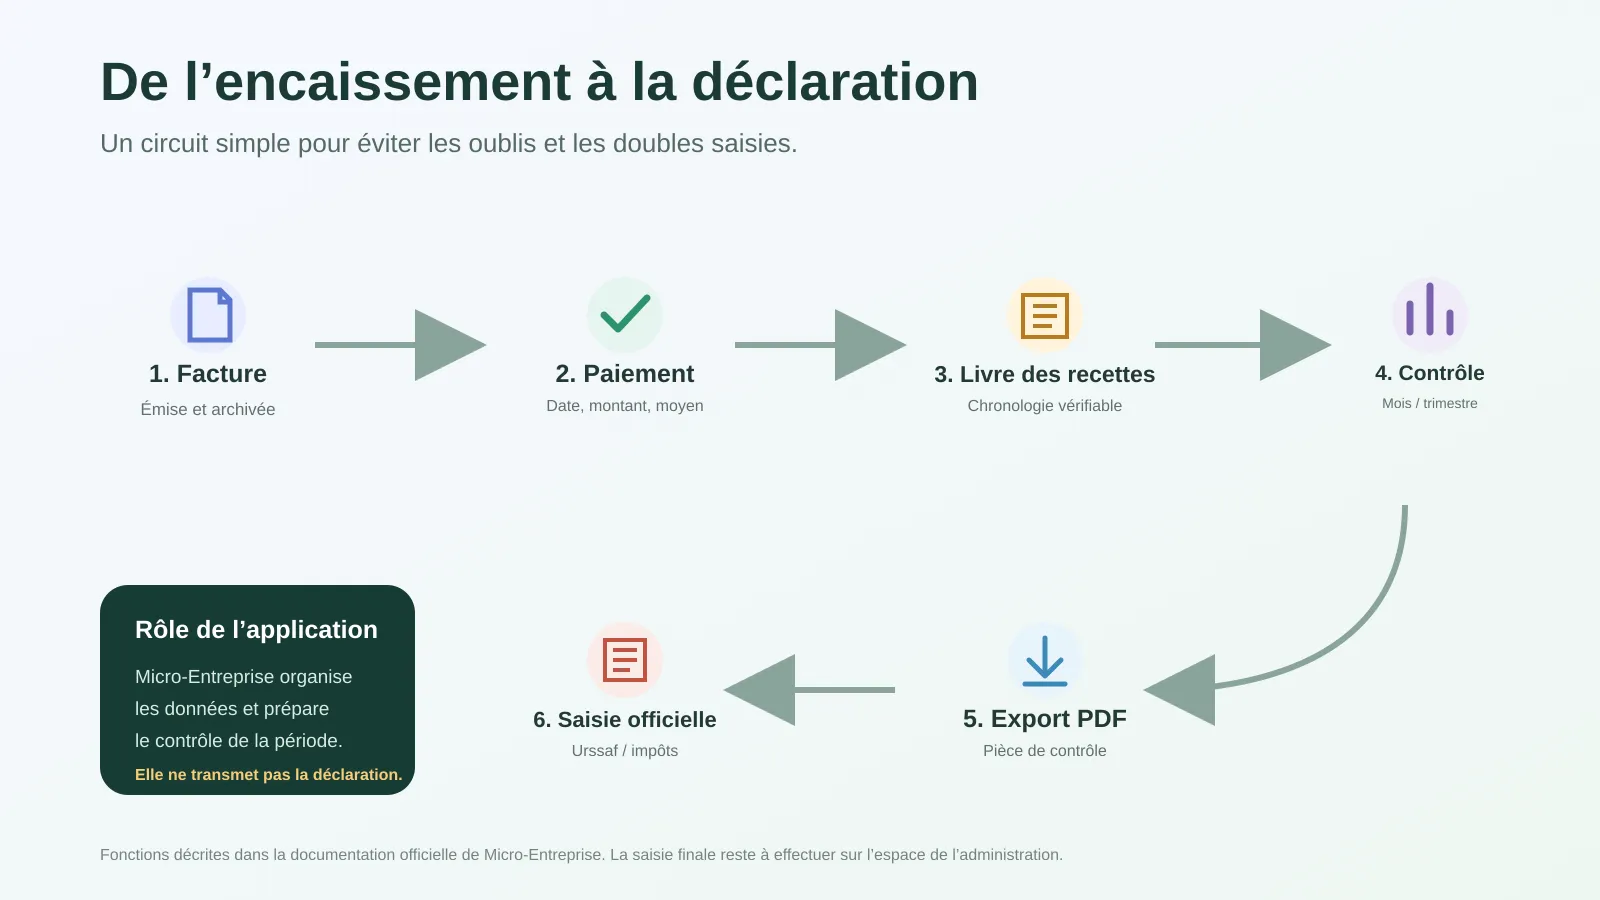
La tenue chronologique du livre des recettes permet de reconstituer l’origine, la date, le montant et le mode de règlement de chaque encaissement. Pour les activités de fourniture de logement relevant du régime micro, un registre annuel des achats doit également pouvoir être présenté à l’administration.
Ce que Micro-Entreprise apporte concrètement au loueur
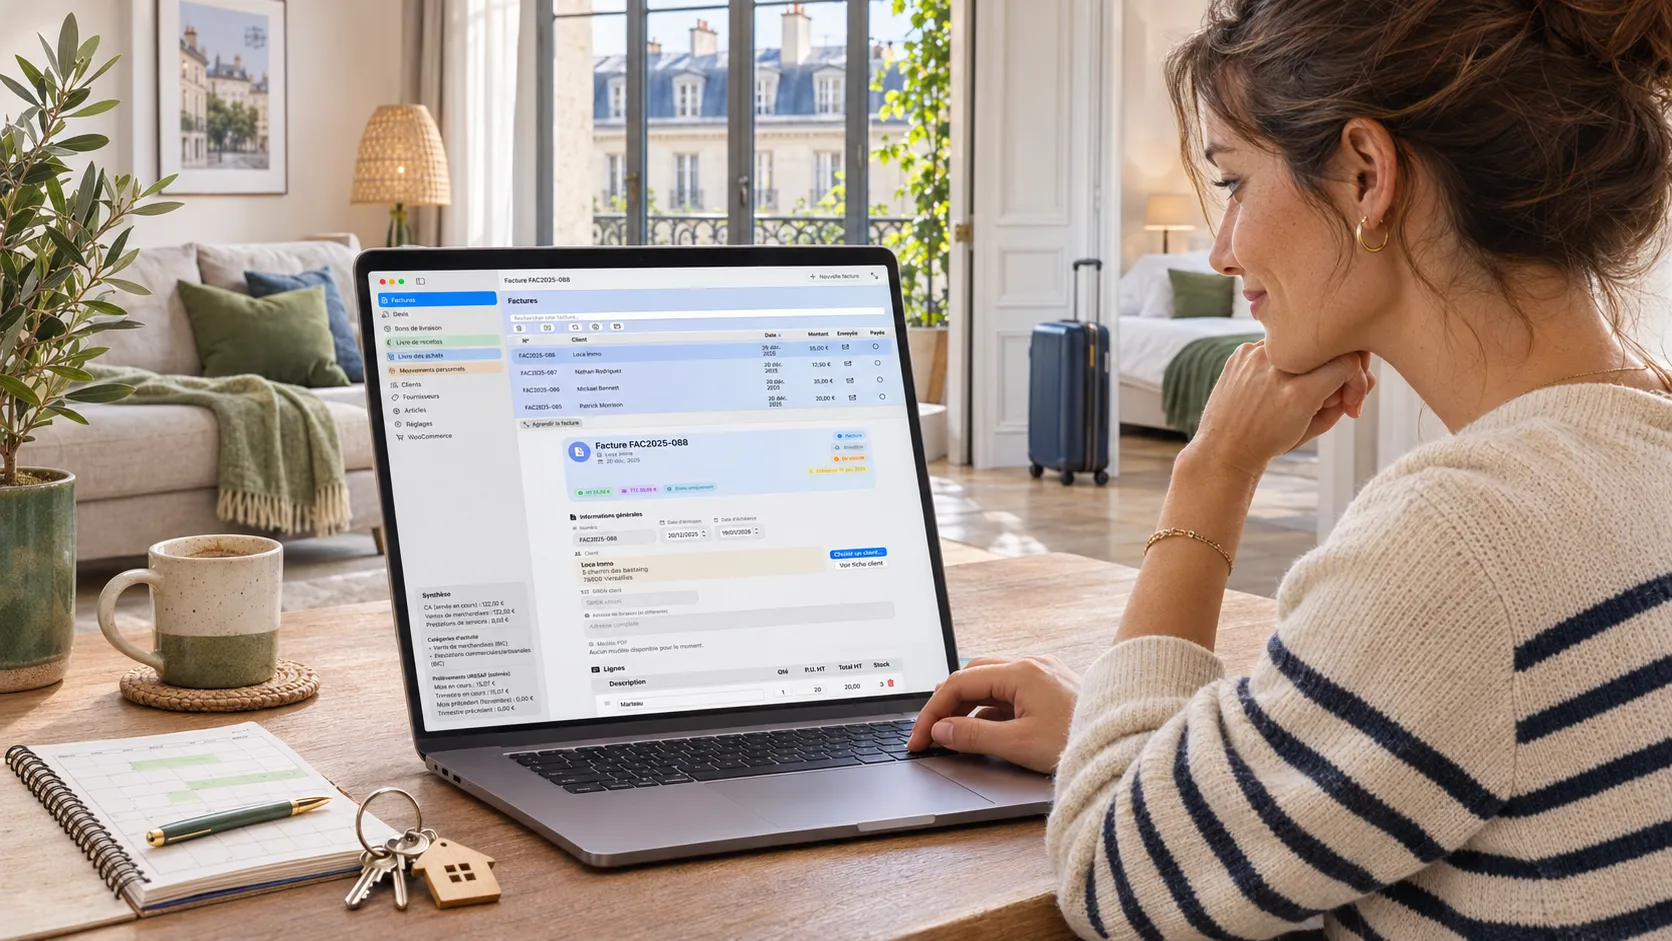
Micro-Entreprise est une application macOS destinée aux micro-entrepreneurs en franchise en base de TVA. Son intérêt, dans ce contexte, est de rassembler les pièces commerciales et les mouvements qui permettent de justifier le chiffre d’affaires.
L’application permet notamment de :
- créer des factures, des avoirs, des devis et des bons de livraison ;
- enregistrer le règlement d’une facture avec les informations du paiement ;
- centraliser les encaissements dans le livre des recettes ;
- tenir un livre des achats et suivre les mouvements personnels ;
- filtrer les livres par dates, banque ou type d’opération ;
- exporter les livres au format PDF ;
- obtenir le chiffre d’affaires par mois ou par trimestre ;
- générer le livre des recettes correspondant à la période à déclarer ;
- sauvegarder les données localement ou dans un dossier choisi, avec une synchronisation iCloud facultative.
Le gain de temps vient surtout de la continuité entre la facture, le paiement et le livre des recettes. Lorsqu’un règlement est correctement enregistré, il n’est plus nécessaire de reconstituer manuellement la période à partir de courriels, de relevés bancaires et de tableaux séparés.
Le risque de double saisie et d’oubli diminue, tandis que les pièces restent plus faciles à retrouver. Pour la location meublée de tourisme en micro-entreprise en 2026, Micro-Entreprise est l'application idéale.
Ce que l’application ne décide pas à votre place
Micro-Entreprise ne détermine pas si un logement est officiellement classé, ne choisit pas entre le micro-BIC et le régime réel et ne transmet pas la déclaration à l’Urssaf. Le livre des recettes généré sert à préparer et contrôler les montants avant leur saisie sur l’espace officiel.
Cette limite est importante pour les meublés non classés. Dès lors que le régime réel devient obligatoire, l’activité sort du périmètre normal d’un logiciel conçu pour la gestion simplifiée d’une micro-entreprise. Il faut alors valider la marche à suivre avec l’administration ou un professionnel.
L’application ne remplace pas non plus le rapprochement avec les relevés de la plateforme de réservation, du prestataire de paiement et du compte bancaire. Elle donne une structure cohérente aux données, mais leur exactitude dépend de l’enregistrement des encaissements et des remboursements.
Les contrôles à effectuer avant le 31 décembre
Avant de clôturer l’année, un loueur peut procéder à six vérifications simples :
- confirmer le statut classé ou non classé de chaque logement ;
- rapprocher les règlements des plateformes avec le compte bancaire ;
- vérifier les acomptes, annulations, remboursements et avoirs ;
- distinguer les recettes par activité lorsque plusieurs prestations sont proposées ;
- exporter le livre des recettes et le comparer aux justificatifs ;
- contacter l’Urssaf ou le service des impôts si un seuil est proche ou si la situation a changé.
Cette revue évite de découvrir trop tard qu’un montant a été compté deux fois, qu’un remboursement manque ou que l’activité ne relève plus du régime utilisé jusque-là.
Transformer une contrainte de seuil en pilotage régulier
Les règles 2026 rendent le suivi des locations touristiques sensiblement plus exigeant, surtout pour les meublés non classés. Le bon réflexe n’est pas d’attendre la déclaration 2027 pour reconstituer l’année, mais de suivre les encaissements au fil de l’eau.
Micro-Entreprise apporte une réponse concrète aux loueurs qui restent dans le champ de la micro-entreprise : facturer, enregistrer les paiements, tenir les livres légaux, contrôler le chiffre d’affaires par période et conserver des exports exploitables.
Avant de l’adopter, il reste prudent de vérifier que le classement du logement, le régime fiscal, le régime social et la situation au regard de la TVA correspondent bien au périmètre de l’application.
Appel à l’action — Commencez par rapprocher les encaissements 2026 avec les factures, les relevés des plateformes et le compte bancaire. Si un seuil approche ou si le logement a changé de classement, sécurisez la situation auprès de l’Urssaf ou du service des impôts avant la déclaration.
Sources
- Entreprendre Service Public — Hébergement touristique et micro-entreprise : règles applicables aux revenus 2026, fiche vérifiée le 6 novembre 2026 Service Public Entreprendre
- BOFiP — Actualité du 19 août 2026 sur les seuils et abattements applicables aux locations meublées 19/08/2026
- Ministère de l’Économie — Location meublée de tourisme : règles applicables à la résidence principaleeconomie.gouv.fr
- Légifrance — Code général des impôts, article 50-0 Légifrance
- Calcatic — Documentation officielle de Micro-Entreprise calcatic
- Calcatic — Présentation de Micro-Entreprise calcatic
NB — Pour la gestion quotidienne des locations, pensez également à Nuitées. Cette application Mac est conçue pour gérer des meublés de tourisme, des gîtes, des chambres d’hôtes et d’autres hébergements loués à la nuitée. Elle centralise le planning des réservations, les disponibilités, les fiches clients, les voyageurs, les tarifs saisonniers, les prestations complémentaires, la taxe de séjour et la facturation. Les deux outils répondent à des besoins complémentaires : Nuitées organise l’exploitation quotidienne des séjours, tandis que Micro-Entreprise structure les encaissements et les livres légaux de la micro-entreprise.