Plafonds micro-entreprise 2026 : comment suivre son chiffre d’affaires sans attendre le dépassement
Des plafonds revalorisés pour 2026, 2027 et 2028
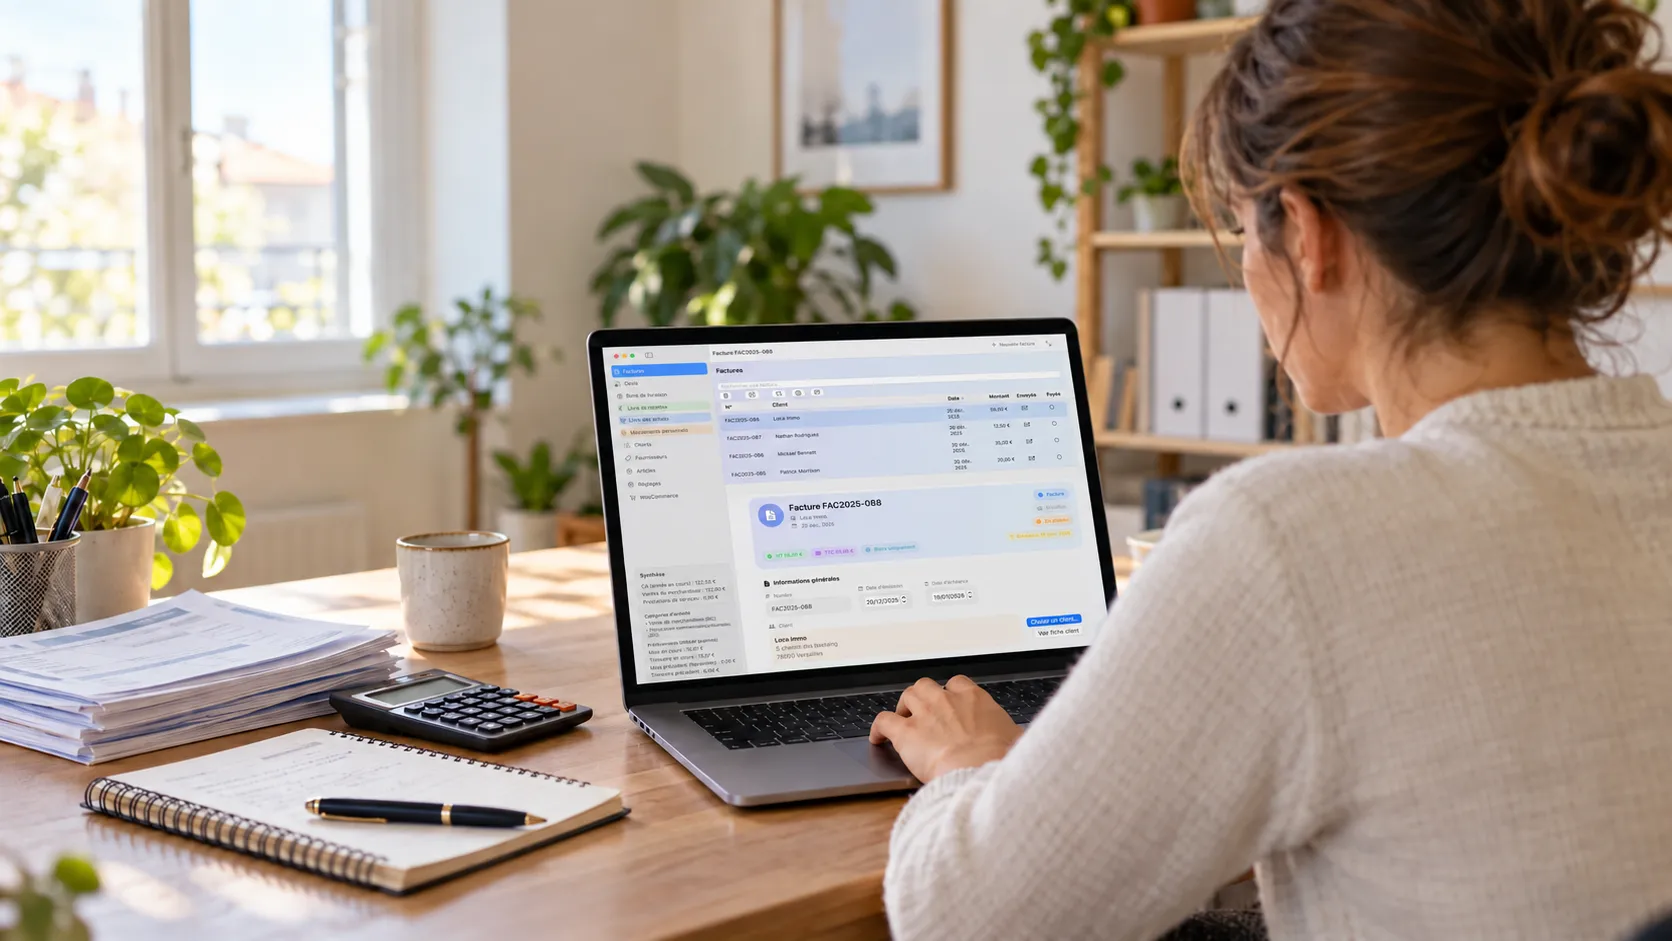
Les plafonds permettant de bénéficier du régime fiscal de la micro-entreprise ont été relevés :
- 203 100 € pour les activités de vente de marchandises, contre 188 700 € précédemment ;
- 83 600 € pour les prestations de services relevant des BIC ou des BNC, contre 77 700 € ;
- 203 100 € de chiffre d’affaires global, dont 83 600 € au maximum pour les prestations de services, dans le cas d’une activité mixte.
Ces montants s’appliquent aux années 2026, 2027 et 2028. Ils représentent une augmentation d’environ 7,6 % par rapport aux plafonds de la période précédente.
Le plafond des locations de meublés de tourisme non classés reste en revanche fixé à 15 000 €. Les chambres d’hôtes et certains hébergements classés répondent à des règles différentes qu’il convient de vérifier selon l’activité exercée.
Le chiffre d’affaires à surveiller est celui qui a été encaissé
Pour un micro-entrepreneur, le chiffre d’affaires ne correspond pas simplement au total des factures émises. Il repose sur les sommes effectivement encaissées au cours de l’année civile.
Une facture de 2 000 € établie en décembre mais réglée en janvier n’entre donc pas dans le chiffre d’affaires encaissé de la même année que son émission. Cette distinction devient importante lorsqu’une activité se rapproche de son plafond micro-entreprise.
Un suivi réalisé uniquement à partir des factures peut donner une vision trompeuse :
- certaines factures peuvent rester impayées ;
- un paiement peut n’être que partiel ;
- un règlement reçu en janvier peut concerner une facture de décembre ;
- un avoir peut modifier le montant finalement perçu ;
- le mode et la date du règlement doivent être conservés dans le livre des recettes.
Micro‑Entreprise suit les paiements et construit le livre des recettes
L’application Micro‑Entreprise distingue les factures de leurs règlements. Chaque paiement peut être enregistré avec sa date, son montant, son moyen de paiement, sa référence et son libellé.
Le livre des recettes est ensuite constitué à partir de ces paiements. Cette organisation permet de retrouver chronologiquement les encaissements professionnels sans devoir recompter manuellement toutes les factures ou parcourir les relevés bancaires un à un.
Pour vérifier l’approche d’un plafond micro-entreprise, le micro-entrepreneur peut ainsi s’appuyer sur des données structurées :
- les factures indiquent ce qui a été demandé aux clients ;
- les paiements montrent ce qui a réellement été encaissé ;
- le livre des recettes rassemble ces encaissements dans l’ordre chronologique ;
- les fiches clients et les références de paiement facilitent les vérifications ;
- les avoirs permettent de conserver une trace des corrections apportées.
Micro‑Entreprise ne détermine pas à la place de l’entrepreneur son régime fiscal et ne remplace pas les conseils d’un expert-comptable ou du service des impôts. Les fonctions actuellement connues ne permettent pas non plus d’affirmer que l’application déclenche automatiquement une alerte à l’approche des plafonds micro-entreprise. Son avantage concret réside dans la disponibilité d’un total fondé sur les paiements enregistrés, que l’utilisateur peut comparer aux seuils applicables.
Un dépassement pendant une seule année ne suffit pas
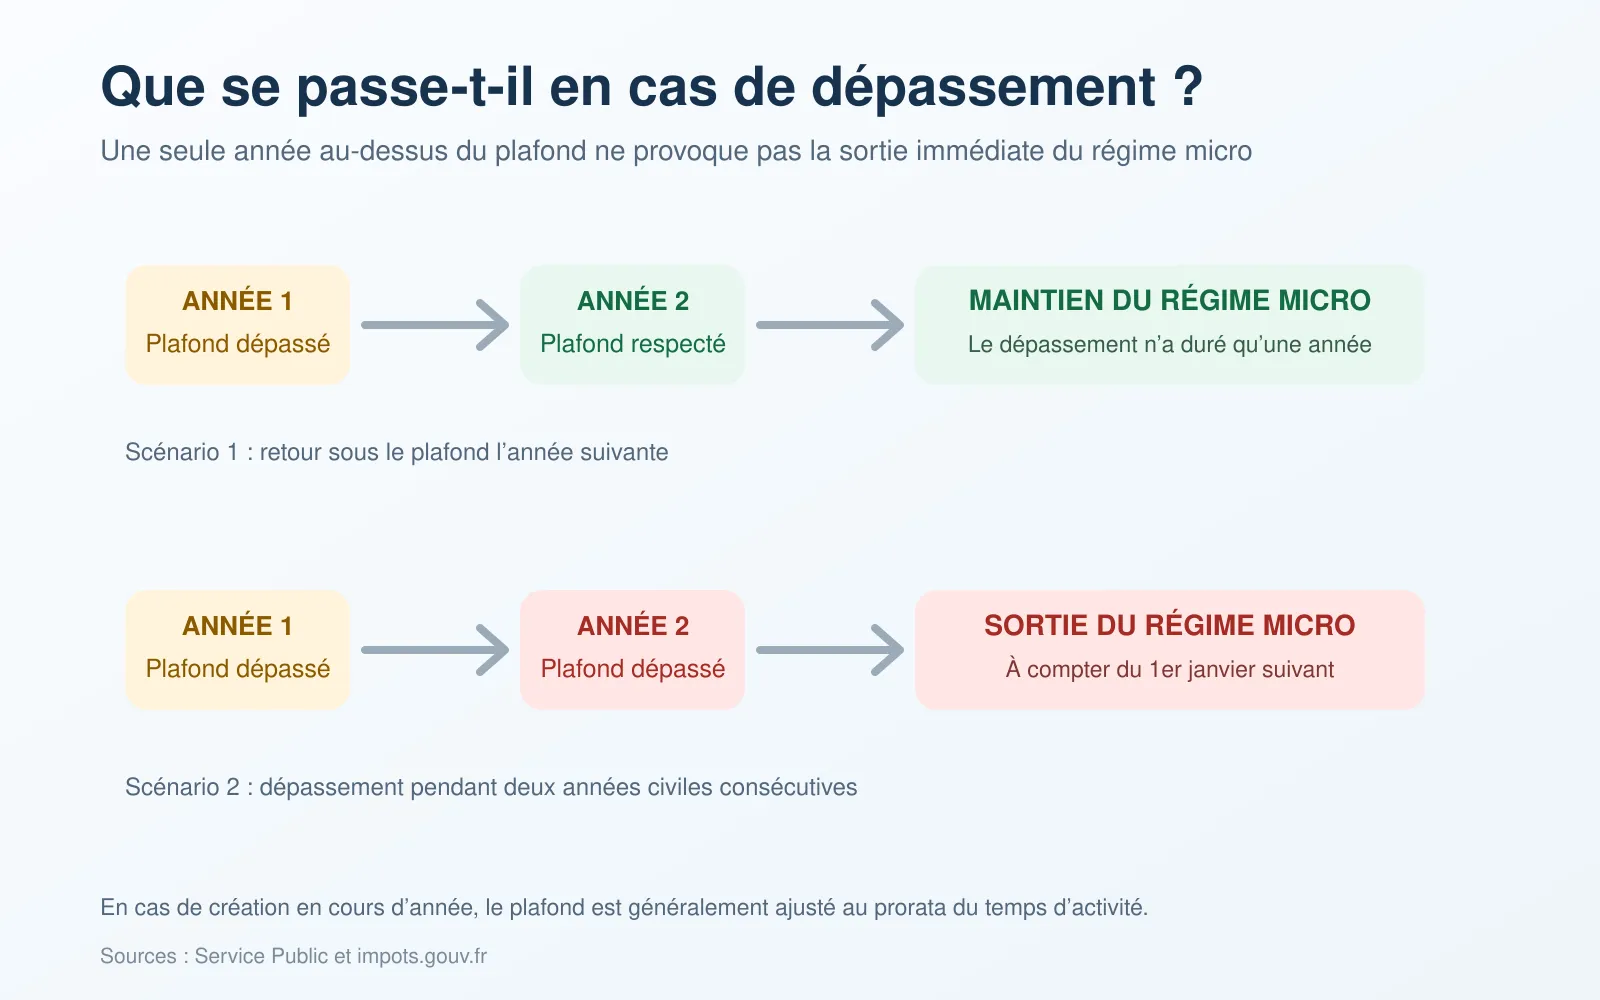
Le franchissement d’un plafond ne provoque pas nécessairement une sortie immédiate du régime micro.
La sortie intervient lorsque le plafond correspondant à l’activité est dépassé pendant deux années civiles consécutives. Le passage au régime réel ou à la déclaration contrôlée prend alors effet au 1er janvier suivant la seconde année de dépassement.
Deux situations doivent donc être distinguées :
- le plafond est dépassé une année, puis respecté l’année suivante : le régime micro peut être conservé ;
- le plafond est dépassé pendant deux années consécutives : l’entreprise sort du régime micro au début de l’année suivante.
Attention au prorata de la première année
Lorsqu’une activité débute en cours d’année, le plafond doit généralement être ajusté au nombre de jours d’activité.
Une entreprise commerciale créée le 31 janvier 2026 ne dispose donc pas automatiquement de la totalité du plafond annuel de 203 100 € pour l’examen de cette première période. Le calcul officiel consiste à multiplier le plafond par le nombre de jours d’activité, puis à diviser le résultat par 365.
Cette règle rend le suivi des encaissements particulièrement important pendant l’année de création : un montant qui paraît éloigné du plafond annuel peut être beaucoup plus proche du plafond calculé au prorata.
Régime micro et franchise de TVA : deux seuils différents
Les plafonds de 203 100 € et de 83 600 € déterminent l’accès au régime fiscal de la micro-entreprise. Ils ne doivent pas être confondus avec les seuils de la franchise en base de TVA.
Depuis 2026, ces deux séries de seuils sont déconnectées. Un entrepreneur peut donc rester soumis au régime micro tout en devenant redevable de la TVA.
Il est par conséquent préférable de suivre séparément :
- le plafond du régime micro correspondant à l’activité ;
- les seuils de la franchise de TVA ;
- le chiffre d’affaires global dans le cas d’une activité mixte ;
- la part du chiffre d’affaires provenant des prestations de services ;
- les encaissements réalisés pendant chacune des années civiles successives.
Des données ordonnées pour décider au bon moment
La hausse des plafonds offre davantage de marge aux micro-entrepreneurs dont l’activité progresse. Elle ne dispense cependant pas d’un suivi régulier, surtout lorsque le chiffre d’affaires se rapproche des limites réglementaires.
En regroupant les factures, les avoirs, les paiements et le livre des recettes sur Mac, Micro‑Entreprise réduit les ressaisies et facilite les contrôles. L’entrepreneur conserve ainsi les informations nécessaires pour évaluer sa situation et solliciter un conseil avant qu’un changement de régime ne devienne urgent.
Pour une activité en développement, essayer Micro‑Entreprise permet de vérifier si cette organisation correspond aux besoins quotidiens de facturation et de suivi des encaissements.
Sources
- Impots.gouv.fr — Plafonds pour rester micro-entrepreneur, fiche modifiée le 14 octobre 2026 impots.gouv.fr
- Service Public Entreprendre — Conséquences du dépassement des seuils de chiffre d’affaires Service Public Entreprendre
- Légifrance — Article 50-0 du Code général des impôts Légifrance
- Ministère de l’Économie — Déclaration des revenus des micro-entrepreneurs