Prélèvement à la source des cotisations des micro-entrepreneurs : ce qui change avec les plateformes en 2027
Une phase pilote engagée depuis octobre 2026
Depuis le 1er octobre 2026, plusieurs plateformes volontaires appliquent par anticipation le nouveau mécanisme de prélèvement des cotisations sociales des micro-entrepreneurs.
La liste publiée par l’Urssaf comprend notamment Uber Eats, Wecasa, Les Sherpas, Student Pop, Truckrs, Extracadabra, StaffMe et Mon Spécialiste Auto. Cette liste étant susceptible d’évoluer pendant la phase pilote, chaque professionnel doit vérifier directement auprès de sa plateforme s’il est concerné.
Le dispositif deviendra obligatoire pour les plateformes numériques entrant dans son champ d’application à compter du 1er janvier 2027.
Il ne modifie ni le régime de la micro-entreprise ni les taux de cotisations. Il change surtout la manière dont les sommes sont déclarées et versées à l’Urssaf.
Comment fonctionne le prélèvement par une plateforme ?
Le mécanisme se déroule en plusieurs étapes.
Chaque mois, la plateforme transmet à l’Urssaf les informations permettant d’identifier ses utilisateurs professionnels. L’Urssaf lui communique ensuite le taux applicable à chaque micro-entrepreneur selon son activité et sa situation.
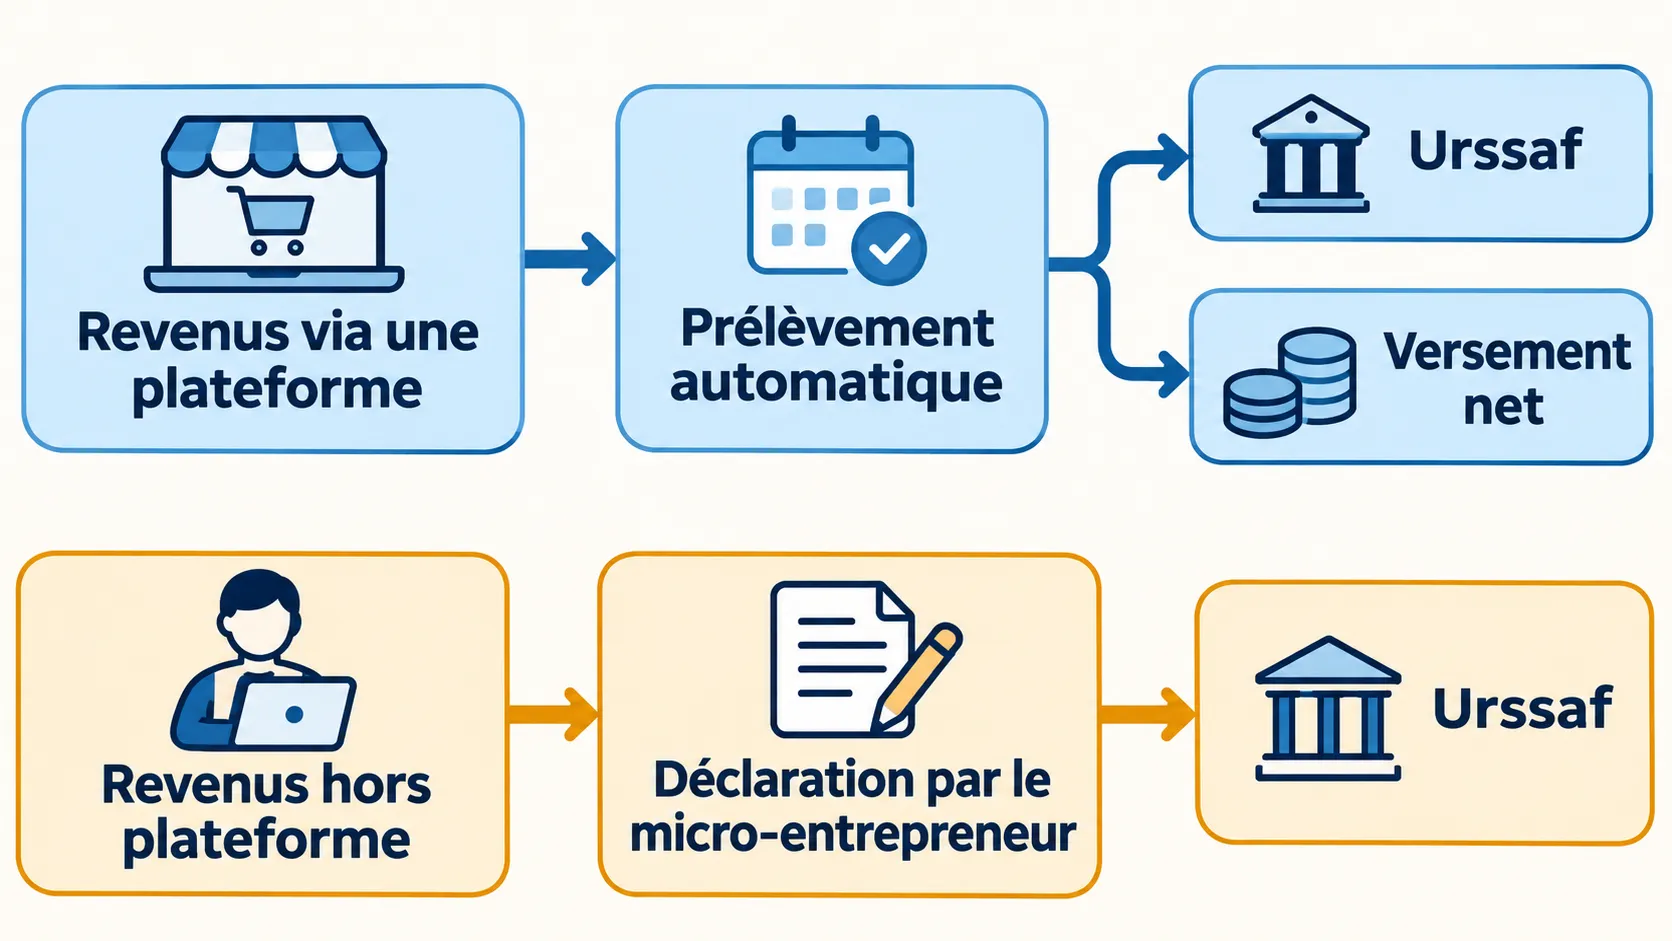
Lorsqu’une rémunération est versée, la plateforme :
- calcule les cotisations correspondant à la transaction ;
- retient ces cotisations sur la somme versée ;
- reverse le montant net au micro-entrepreneur ;
- déclare mensuellement le chiffre d’affaires réalisé ;
- reverse à l’Urssaf les cotisations retenues.
Ce rythme mensuel s’applique même lorsque le micro-entrepreneur avait choisi une périodicité trimestrielle pour ses propres déclarations.
Les montants déclarés par la plateforme et les cotisations prélevées doivent pouvoir être consultés dans l’espace en ligne du micro-entrepreneur.
Les déclarations personnelles ne disparaissent pas complètement
Le changement ne signifie pas nécessairement la fin de toute déclaration individuelle.
Le prélèvement effectué par une plateforme porte uniquement sur le chiffre d’affaires réalisé par son intermédiaire. Le micro-entrepreneur reste responsable de la déclaration et du paiement des cotisations concernant :
- les clients facturés directement ;
- les ventes réalisées sur son propre site ;
- les prestations payées sans passer par une plateforme ;
- en 2026, les revenus issus d’une plateforme qui ne participe pas à l’expérimentation ;
- toute autre recette professionnelle qui n’a pas déjà été déclarée par un intermédiaire.
Un professionnel travaillant simultanément avec une plateforme et des clients directs devra donc suivre deux circuits.
Le premier est traité automatiquement par la plateforme. Le second continue d’être déclaré par le micro-entrepreneur. La difficulté consiste à ne rien oublier, mais aussi à ne pas déclarer deux fois le même chiffre d’affaires.
Ne pas confondre chiffre d’affaires et versement net
Le montant reçu sur le compte bancaire ne suffit plus nécessairement à connaître le chiffre d’affaires déclaré.
Une plateforme peut verser une somme nette après avoir déduit les cotisations sociales et éventuellement d’autres éléments figurant sur son relevé. Ce versement bancaire ne doit donc pas être assimilé automatiquement au chiffre d’affaires transmis à l’Urssaf.
Trois montants doivent être rapprochés :
- le chiffre d’affaires enregistré pour les transactions réalisées ;
- les cotisations retenues par la plateforme ;
- le montant net effectivement versé.
Les commissions, remboursements, annulations et autres corrections peuvent également expliquer certains écarts. Le relevé détaillé de la plateforme doit être conservé et comparé aux informations figurant dans l’espace Urssaf.
Cette vérification devient particulièrement importante lorsqu’un entrepreneur utilise plusieurs plateformes tout en conservant une clientèle directe.
Comment Micro-Entreprise aide à conserver une vision fiable
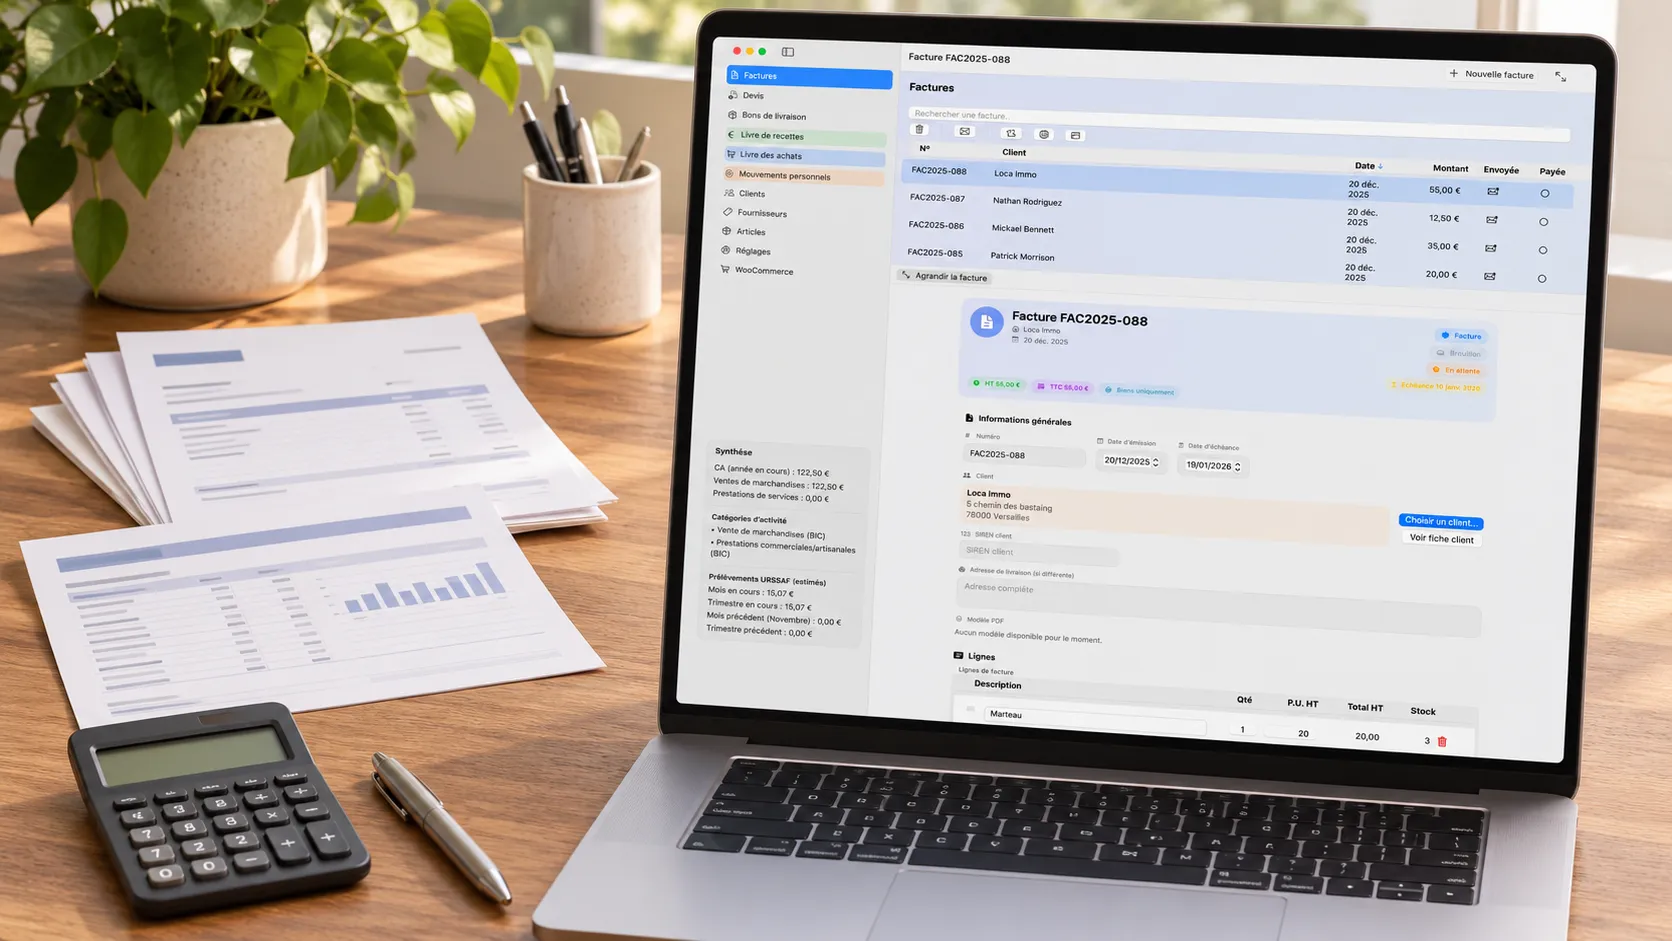
L’application Micro-Entreprise ne remplace ni la plateforme ni l’espace Urssaf. Elle apporte en revanche les outils nécessaires pour conserver une vision structurée de l’activité.
Centraliser les factures et les encaissements
Micro-Entreprise permet de créer et de suivre :
- les devis ;
- les factures et les avoirs ;
- les bons de livraison ;
- les clients et les articles ;
- l’état des règlements.
Lorsqu’une facture est payée, l’utilisateur peut enregistrer les éléments du paiement. Il devient ainsi plus facile de rapprocher une recette de la facture correspondante et du versement apparaissant sur le compte bancaire.
Ce suivi limite le risque de confondre une somme nette reçue avec le chiffre d’affaires initialement facturé.
Tenir et exporter le livre des recettes
L’application centralise les encaissements dans le livre des recettes. Celui-ci peut être filtré par période, banque ou type de mouvement, puis exporté au format PDF.
Pour un entrepreneur cumulant plusieurs canaux, cette centralisation facilite la comparaison entre :
- les recettes enregistrées dans l’application ;
- les relevés fournis par les plateformes ;
- les déclarations visibles dans l’espace Urssaf ;
- les encaissements provenant directement des clients.
Le gain ne réside pas seulement dans le temps économisé. Un rapprochement régulier réduit aussi les oublis, les doublons et les erreurs de période.
Préparer la déclaration mensuelle ou trimestrielle
Micro-Entreprise affiche le chiffre d’affaires selon la périodicité mensuelle ou trimestrielle choisie. Son bouton de préparation à la déclaration génère le livre des recettes correspondant à la dernière période écoulée.
Ce document constitue une base de vérification avant la saisie dans l’espace Urssaf. L’application ne transmet pas elle-même la déclaration.
Avec le nouveau dispositif, le total du livre des recettes ne devra donc pas être reporté mécaniquement sans contrôle. Il faudra d’abord identifier la part déjà déclarée par les plateformes et celle qui reste à déclarer personnellement.
Suivre une estimation des cotisations
Le tableau de bord de Micro-Entreprise propose également une estimation des prélèvements Urssaf en fonction du chiffre d’affaires et des catégories d’activité configurées.
Cette estimation aide à anticiper la trésorerie, mais la documentation disponible ne précise pas encore si l’application distingue automatiquement les cotisations déjà retenues par une plateforme.
En l’état, il faut donc considérer cette fonction comme une estimation globale, puis la rapprocher des prélèvements réellement enregistrés par l’Urssaf. Aucune importation automatique des déclarations transmises par les plateformes n’est actuellement documentée.
Une méthode de contrôle en cinq étapes
Pour éviter une déclaration incomplète ou effectuée en double, une routine mensuelle peut être mise en place :
- enregistrer dans Micro-Entreprise les factures et les encaissements de la période ;
- télécharger les relevés détaillés de chaque plateforme ;
- vérifier dans l’espace Urssaf le chiffre d’affaires et les cotisations déclarés par ces plateformes ;
- isoler les recettes provenant des clients directs ou des plateformes encore hors dispositif ;
- préparer la déclaration uniquement à partir des sommes qui restent à déclarer personnellement.
En cas d’écart, il est préférable de vérifier les dates de transaction, de paiement et de déclaration avant de corriger les écritures. Une opération réalisée à la fin d’un mois peut en effet être versée ou déclarée pendant le mois suivant.
Une simplification qui exige un suivi plus précis
Le prélèvement à la source doit réduire les déclarations manuelles et rapprocher le paiement des cotisations du moment où le revenu est perçu. Il ne dispense cependant pas le micro-entrepreneur de suivre son activité.
Dès que plusieurs canaux de vente coexistent, la visibilité devient essentielle : chiffre d’affaires déclaré par les plateformes, recettes directes, cotisations retenues et versements bancaires ne représentent pas nécessairement les mêmes montants.
Micro-Entreprise apporte les fonctions concrètes nécessaires pour organiser ce contrôle sur Mac : facturation, suivi des paiements, livre des recettes, exports PDF, synthèse périodique et estimation des cotisations. Avant la généralisation de janvier 2027, mettre en place un rapprochement mensuel constitue une précaution simple pour éviter les doublons et conserver une vision juste de son activité.
Appel à l’action — Les micro-entrepreneurs qui travaillent avec une plateforme peuvent tester Micro-Entreprise avec leurs propres factures et encaissements, puis vérifier si son livre des recettes correspond à leur méthode de suivi avant l’entrée en vigueur généralisée du dispositif.
Sources
- Urssaf — Dispositif applicable aux plateformes numériques et liste des participants volontaires Urssaf.fr
- Entreprendre Service Public — Calendrier du prélèvement à la source, mise à jour du 15 septembre 2026 Service Public Entreprendre
- Bpifrance Création — Phase pilote engagée le 1er octobre 2026 bpifrance-creation.fr
- Légifrance — Article L. 613-6-1 du Code de la sécurité sociale Légifrance
- Calcatic — Documentation de Micro-Entreprise calcatic
- Calcatic — Présentation et fonctions de Micro-Entreprise